Épargne
Avantages du PEL : taux, prêt immobilier et fiscalité 2026
Le plan dédié à l’épargne pour logement propose un taux garanti dès l’ouverture et bloque les fonds quatre ans minimum. Cette méthode assure une épargne stable…
Crédit Essentiel
Le taux appliqué au Livret A évolue selon une méthode légale mêlant inflation et taux courts, révisée deux fois par an pour maintenir un rendement minimal face à la hausse des prix.
Pour aller à l’essentiel :
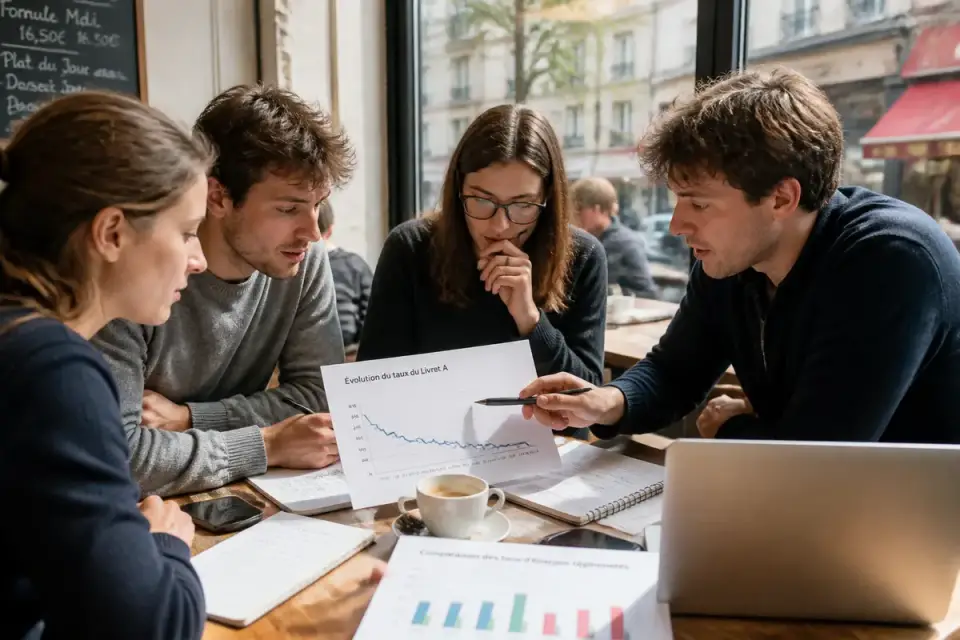
L’historique des taux du Livret A montre une évolution étroitement encadrée par un taux réglementé calculé semestriellement, avec un plancher stabilisé à 0,25 % au-dessus de l’inflation. Depuis 2020, la méthode de calcul intègre à la fois l’inflation et les taux courts interbancaires pour assurer une rémunération minimale. Le plafond des versements reste à 22 950 € pour les particuliers, garantissant un cadre clair aux épargnants.
Pourquoi le taux du Livret A ne cesse-t-il de fluctuer malgré sa nature réglementée ? Contrairement à ce que l’on pourrait croire, ce produit d’épargne ne propose pas une rémunération fixe mais s’adapte aux évolutions économiques et à la politique monétaire. L’intégration de mécanismes liés à l’inflation et aux taux intermédiaires permet de préserver partiellement le pouvoir d’achat en dépit des tensions économiques récurrentes. Comprendre ces facteurs, ainsi que l’impact des plafonds, du calcul des intérêts et du contexte économique actuel, offre une vue complète pour mieux anticiper les performances de ce placement.
Le Livret A est un produit d’épargne réglementée dont le fonctionnement et les conditions sont fixés par l’État. L’une de ses spécificités est que le taux d’intérêt qui lui est appliqué est réglementé et déterminé par une formule légale. Ce taux est calculé pour protéger en partie le pouvoir d’achat des épargnants.
La Banque de France réalise le calcul de ce taux deux fois par an, précisément les 15 janvier et 15 juillet, et les changements prennent effet généralement le 1er février et le 1er août. Depuis 2008, la méthode de calcul a évolué vers une formule prenant en compte l’inflation et les taux d’intérêt à court terme.
Depuis le 1er février 2020, le taux du Livret A se calcule comme étant la demi-somme de l’inflation et de la moyenne des taux courts (comme l’Euribor 3 mois et l’ESTER) avec un plancher fixé à l’inflation majorée de 0,25 %. Cette formule vise à assurer un minimum de rémunération pour compenser l’érosion monétaire, même lors de périodes de taux bas. Toutefois, le gouvernement peut exceptionnellement décider de ne pas appliquer cette formule en invoquant des circonstances particulières.
Les révisions trimestrielles, qui existaient auparavant, ont été abandonnées au profit des deux périodes semestrielles actuelles pour plus de simplicité.
Le plafond des versements sur un Livret A est fixé à 22 950 € pour les particuliers, hors intérêts capitalisés. Les intérêts générés n’entrent pas dans ce plafond et peuvent donc faire dépasser ce montant. Pour les associations, ce plafond est plus élevé, fixé à 76 500 €. Le dépôt initial nécessaire à l’ouverture varie selon les banques, mais s’échelonne généralement entre 1,50 € et 15 €.
Les versements sont libres, il n’y a pas d’obligation de déposer un montant mensuel minimum.
Les intérêts sont calculés par quinzaine, ce qui signifie que l’argent doit rester au moins une quinzaine entière pour produire des intérêts. Il y a 24 quinzaines dans l’année, soit deux par mois. Un dépôt effectué avant le 1er ou le 16 du mois commencera à produire des intérêts dès cette quinzaine. Les retraits opérés doivent idéalement être réalisés le 1er ou le 16 du mois afin de ne pas perdre la quinzaine entamée.
Cette modalité de calcul peut engendrer une perte ou un gain d’intérêt non négligeable, selon la date d’opération. Par exemple, un dépôt fait juste après une quinzaine commencée ne produira des intérêts qu’à partir de la quinzaine suivante.
Au 31 décembre, les intérêts cumulés sur l’année sont capitalisés et ajoutés au capital, généralement crédités dans les jours suivant le 1er janvier.
Le taux du Livret A a connu de fortes variations au fil des décennies. En 1981, il atteignait un pic à 8,5 %, mais cette rémunération restait en deçà de l’inflation qui était d’environ 13 %, ayant donc un rendement réel négatif. Ce phénomène illustre que même un taux élevé ne protège pas totalement contre la perte de pouvoir d’achat.
Plus récemment, le taux avait atteint un plancher historique bas de 0,5 % depuis 2020, stagne autour de 0,75 % avant véritable remontée.
À titre d’exemple, le taux moyen annuel en 2025 a été calculé à 2,16 %, avec un taux appliqué de 3 % en janvier, 2,4 % du 1er février au 1er août, puis 1,7 % sur le reste de l’année. Ce qui a permis à un capital de 10 000 € de produire environ 215,83 € d’intérêts cette année-là.
En 2026, plusieurs ajustements ont eu lieu : un taux initial de 1,7 % en janvier, une baisse à 1,5 % de février à juillet, puis un retour à 1,7 % au 1er août, lié au regain de l’inflation. Pour un capital conservé tout au long de l’année sans mouvement, les intérêts sont estimés à 80 € pour 5 000 €, 160 € pour 10 000 €, et 367,20 € pour un plafond rempli à 22 950 €.
Actuellement, depuis le 1er août 2026, le taux du Livret A est fixé à 1,7 %. Ce taux est légèrement supérieur au plancher atteint plus tôt dans l’année, grâce à l’évolution récente de l’inflation. Sur l’ensemble de l’année 2026, le taux équivalent net est estimé à environ 1,60 % en raison des variations appliquées.
Le LDDS connaît une évolution parallèle à celle du Livret A, avec des taux similaires. Toutefois, le Livret d’épargne populaire (LEP), réservé aux ménages modestes, offre un taux nettement plus avantageux. Après une hausse notable au 1er août 2022, son taux s’est établi entre 2,5 % et pourrait atteindre 2,8 % prochainement, ce qui en fait un placement à privilégier lorsque les conditions d’éligibilité sont remplies.
Ce différentiel explique que le LEP conserve un intérêt fort auprès de certains épargnants, notamment pour contrer l’impact de l’inflation sur le pouvoir d’achat.
Notre conseil. « Pour optimiser la rémunération de votre épargne sur le Livret A, privilégiez les dépôts avant le 1er ou le 16 du mois afin de profiter intégralement des quinzaines et maximiser les intérêts générés. »
La variation du taux du Livret A est étroitement liée à deux indicateurs économiques : l’inflation et les taux d’intérêt à court terme sur les marchés interbancaires. Lorsque l’inflation est basse et stable, ainsi que les taux interbancaires, le rendement du Livret A tend à diminuer.
Cette dynamique a été observée notamment en 2025 et début 2026, justifiant la baisse du taux à 1,5 % en février 2026. Par contre, des tensions inflationnistes, comme celles issues des conflits géopolitiques, entraînent une hausse des prix, ce qui provoque un ajustement à la hausse du taux, comme au 1er août 2026.
L’inflation impacte le rendement réel en rendant la rémunération moins attractive si elle est inférieure à l’évolution des prix. Par exemple, en 1981, même avec un taux de 8,5 %, le rendement réel était négatif face à une inflation d’environ 13 %. À l’inverse, un taux supérieur à l’inflation permet de préserver le pouvoir d’achat.
Ce mécanisme du taux indexé sur l’inflation protège partiellement les épargnants, tout en stabilisant la dynamique des produits d’épargne réglementée.
Le Livret A est avant tout conçu comme une épargne de précaution, avec une disponibilité totale des fonds. Il n’est pas optimisé pour un placement à long terme ou un objectif retraite. Les spécialistes recommandent, en moyenne, une réserve correspondant à 4 à 6 mois de salaire pour faire face aux dépenses imprévues.
Au 31 juillet 2026, l’encours total du Livret A s’élevait à environ 444,6 milliards d’euros, avec un solde moyen par livret à 7 651,72 €. Cette stabilité traduit un usage fréquent mais prudent de ce support par les épargnants français.
La somme placée sur un Livret A bénéficie d’une garantie directe de l’État à hauteur de 100 000 €, séparée de la garantie bancaire classique. Cette protection assure la sécurité maximale des dépôts face à un risque bancaire.
Les fonds collectés sur le Livret A sont en partie centralisés (à 60 %) par la Caisse des dépôts et consignations, tandis que 40 % restent dans les banques. Cette centralisation permet à l’État de financer principalement les PME et le logement social, deux secteurs clés de l’économie nationale.
Le taux d’intérêt annuel du Livret A varie selon une formule semi-annuelle basée sur l’inflation et les taux courts. En 2025, par exemple, il s’est situé en moyenne à 2,16 %, modulé entre 3 %, 2,4 % et 1,7 % selon les périodes.
Le taux d’intérêt actuel du LEP est supérieur aux autres livrets réglementés, oscillant autour de 2,5 % avec une perspective d’atteindre 2,8 %. Ce taux vise à protéger particulièrement le pouvoir d’achat des ménages modestes.
Le taux du Livret A est fixé par une formule légale appliquée par la Banque de France, qui calcule ce taux deux fois par an, au 15 janvier et au 15 juillet, avec mise en œuvre au 1er février et au 1er août.
Le taux du Livret A en 2027 n’est pas encore officiellement fixé. Il sera calculé selon la formule légale tenant compte de l’inflation et des taux courts à la date de révision, généralement début janvier et juillet 2027.
L’évolution du taux du Livret A en 2026 a été marquée par plusieurs ajustements : 1,7 % en janvier, 1,5 % de février à juillet, puis une hausse à 1,7 % au 1er août due à l’augmentation de l’inflation.
Le taux du Livret A se calcule comme la demi-somme entre l’inflation et la moyenne des taux d’intérêt courts, avec un plancher à l’inflation plus 0,25 %, afin d’assurer une rémunération minimale compensant l’érosion monétaire. Pour éviter des frais bancaires abusifs, il est important de bien comprendre ces mécanismes.
 Rédigé par Rémi Castaing · relu par Océane Valtier · mis à jour le
Épargne
Le plan dédié à l’épargne pour logement propose un taux garanti dès l’ouverture et bloque les fonds quatre ans minimum. Cette méthode assure une épargne stable…
Épargne
Un livret d’épargne populaire plafonné à 10 000 euros rapporte 2,50 % net par an, soit 250 euros d’intérêts. Ce rendement s’accroît grâce à un calcul…
ÉpargneDispositif
Offrant une épargne libre sans limite de dépôt, ce compte d’épargne spécifique impose une fiscalité sur les gains mais garantit la sécurité des fonds jusqu’à 100…