Épargne
Avantages du PEL : taux, prêt immobilier et fiscalité 2026
Le plan dédié à l’épargne pour logement propose un taux garanti dès l’ouverture et bloque les fonds quatre ans minimum. Cette méthode assure une épargne stable…
Crédit Essentiel
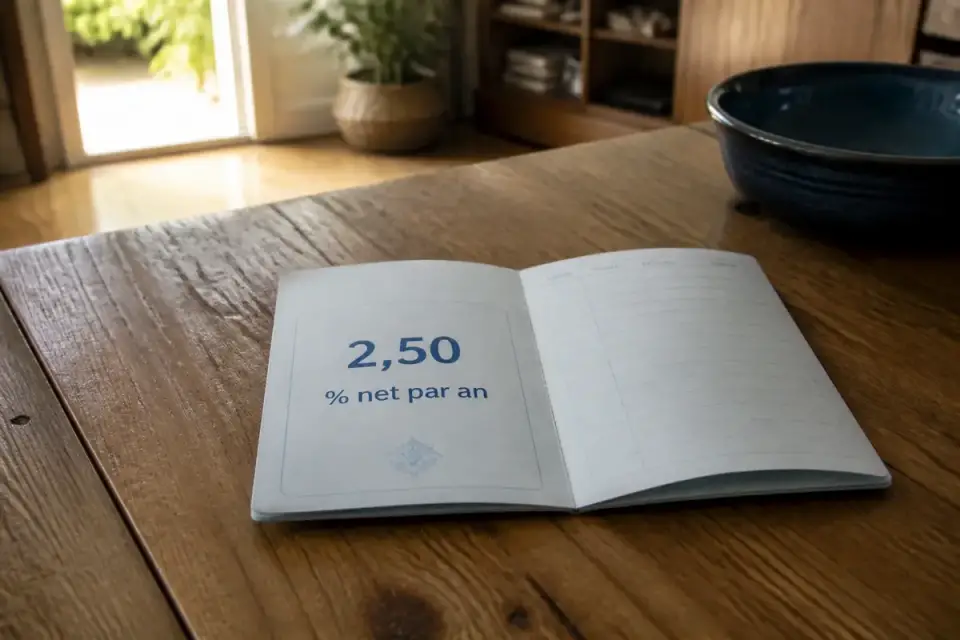
Un livret d’épargne populaire plafonné à 10 000 euros rapporte 2,50 % net par an, soit 250 euros d’intérêts. Ce rendement s’accroît grâce à un calcul des gains par quinzaine et une exonération fiscale totale.
Ce qu’il faut savoir :
Un Livret b d’épargne populaire atteint son plafond à 10 000 euros depuis 2023, générant un revenu annuel net d’impôt à 2,50 %. Cette rémunération nette est calculée selon un mécanisme par quinzaine, assurant une capitalisation régulière des intérêts. Le total disponible peut ainsi dépasser le plafond initial grâce à l’accumulation des intérêts nets, favorisant une croissance de l’épargne défiscalisée.
Combien rapporte un livret d’épargne pleine balance est une interrogation courante, surtout face à l’évolution récente du plafond. Le Livret d’Épargne Populaire reste un choix attractif malgré ses conditions spécifiques, notamment ses règles de dépôt et le contrôle du revenu fiscal de référence. Ce produit défiscalisé offre une gestion de l’épargne sécurisée, avec une méthode de calcul claire des intérêts par quinzaine. Comprendre ces modalités permet de maximiser ses gains et d’anticiper les évolutions du taux net d’impôt pour optimiser son épargne.
Le Livret d’Épargne Populaire (LEP) bénéficie d’un plafond de dépôts fixé à 10 000 euros depuis le 1er octobre 2023. Sur ce montant, un taux annuel fixé à 2,50 % net d’impôt et de prélèvements sociaux s’applique pour calculer les intérêts générés. Cela signifie qu’un solde stable à ce plafond rapporte 250 euros d’intérêts nets sur une année complète.
Ce taux très attractif, plus rémunérateur que celui du Livret A, rend ce produit adapté aux ménages modestes cherchant une épargne sécurisée et défiscalisée. Notez que même si le solde atteint le plafond des dépôts, les intérêts continuent de s’accumuler et peuvent donc faire dépasser le total disponible sur le livret.
Le plafond autorisé pour les dépôts sur le livret d’épargne populaire est passé de 7 700 euros à 10 000 euros en octobre 2023, ce qui permet une épargne plus conséquente. Cette revalorisation, combinée à celle des plafonds de revenus imposables, influence directement l’accès au LEP.
En 2026, le revenu fiscal de référence (RFR) pour une part de quotient familial est relevé à 23 028 euros, augmentant légèrement la limite précédente de 0,9 %. Pour une ouverture durant l’année 2026, la banque tient compte du RFR 2025 établi sur les revenus 2024.
Notre éclairage. « La revalorisation annuelle du plafond du LEP influe sur les gains maximaux et il est essentiel d’anticiper ces évolutions pour optimiser son épargne défiscalisée. »
Les intérêts du LEP sont calculés selon un mécanisme précis : le calcul par quinzaine. Chaque quinzaine correspond à une période du 1er au 15, puis du 16 jusqu’à la fin du mois. Les intérêts sont comptabilisés deux fois par mois, ce qui recommande d’effectuer les versements idéalement les 15 ou 30 du mois pour maximiser la rémunération.
Par exemple, pour un solde constant de 10 000 euros, les intérêts générés chaque quinzaine s’établissent à environ 10,42 euros nets. Ce mode de calcul permet une capitalisation plus rapide qu’un taux annuel simple.
Le plafond limite uniquement le montant des dépôts, mais pas l’accumulation des intérêts, qui s’ajoutent ensuite au capital investi. Cette particularité fait que le total disponible sur le compte indivis peut dépasser les 10 000 euros au fil du temps. Les intérêts s’accumulent, augmentant la rémunération sans contrainte.
Il est aussi important de comprendre que pour optimiser les gains, la régularité et bien le calendrier des versements jouent un rôle clé. La capitalisation des intérêts permet enfin une augmentation progressive et visible du montant de l’épargne disponible.
Le LEP se distingue par une fiscalité avantageuse : tous les intérêts produits sont exonérés d’impôt sur le revenu et des prélèvements sociaux. Ce traitement fiscal particulier garantit que les 2,50 % annoncés correspondent parfaitement au rendement net, sans déduction à prévoir.
La défiscalisation totale des intérêts fait du livret d’épargne populaire une solution idéale pour les personnes souhaitant une épargne rémunérée sans emprise fiscale supplémentaire.
Le taux du livret d’épargne populaire a connu une baisse progressive pour atteindre 2,50 % depuis le 1er février 2026, contre 2,70 % précédemment. Malgré cette tendance à la baisse, le LEP reste encore mieux rémunéré que le Livret A, avec un écart maintenu autour d’un point.
La fixation semestrielle des taux en février et en août permet d’adapter la rémunération en fonction des évolutions économiques, notamment l’inflation et les taux interbancaires, tout en limitant les frais bancaires abusifs.
L’ouverture du livret reste gratuite et réservée aux personnes majeures respectant les critères de revenus. Les banques contrôlent cette éligibilité via le revenu fiscal de référence sur avis d’imposition, ce qui garantit le respect des conditions réglementaires.
Le calcul des intérêts du LEP s’effectue par quinzaine, soit du 1er au 15 et du 16 à la fin du mois. Les intérêts sont calculés deux fois par mois sur le solde, et il est conseillé de faire les versements autour du 15 ou 30 pour optimiser la rémunération au taux net de 2,50 %.
Parmi les livrets classiques, le Livret d’Épargne Populaire est l’un des plus rémunérateurs à la Banque Populaire avec un taux net à 2,50 %, supérieur à celui du Livret A, ce qui le rend attractif pour une épargne défiscalisée et sécurisée.
Le LEP a atteint un taux record de 6,1 % en février 2023, mais depuis le 1er février 2026, son taux est à 2,50 %. Aucun compte classique n’offre aujourd’hui un rendement durable à 6 %, le LEP ayant connu ce pic exceptionnel lié au contexte économique spécifique.
Le plafond des dépôts sur un LEP est de 10 000 euros depuis octobre 2023. Cependant, les intérêts accumulés peuvent dépasser ce seuil, car seuls les versements sont limités, pas la capitalisation des intérêts.
Le plafond du LEP a été relevé à 10 000 euros en octobre 2023, avec maintien de cette limite en 2026. Ce relèvement permet une épargne plus importante, tandis que l’éligibilité dépend du revenu fiscal de référence revalorisé à 23 028 euros par part en 2026.
Les taux du LEP sont révisés semestriellement et sont passés de 2,70 % à 2,50 % en février 2026, restant supérieurs à ceux du Livret A. Une baisse progressive est attendue en 2024 avec un taux estimé à 4,2 %, reflétant l’évolution économique et l’inflation.
 Rédigé par Rémi Castaing · relu par Océane Valtier · mis à jour le
Épargne
Le plan dédié à l’épargne pour logement propose un taux garanti dès l’ouverture et bloque les fonds quatre ans minimum. Cette méthode assure une épargne stable…
Épargne
Le taux appliqué au Livret A évolue selon une méthode légale mêlant inflation et taux courts, révisée deux fois par an pour maintenir un rendement minimal…
ÉpargneDispositif
Offrant une épargne libre sans limite de dépôt, ce compte d’épargne spécifique impose une fiscalité sur les gains mais garantit la sécurité des fonds jusqu’à 100…