Épargne
Combien rapporte un LEP plein ? Taux, plafond et gains à 2,5 %
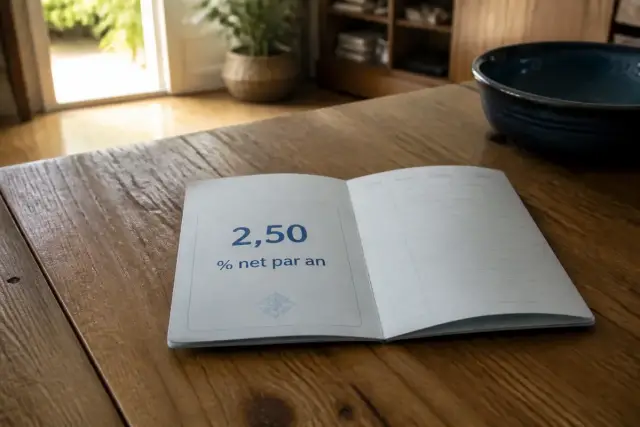
Un livret d’épargne populaire plafonné à 10 000 euros rapporte 2,50 % net par an, soit 250 euros d’intérêts. Ce rendement s’accroît grâce à un calcul…
Crédit Essentiel
Le plan dédié à l’épargne pour logement propose un taux garanti dès l’ouverture et bloque les fonds quatre ans minimum. Cette méthode assure une épargne stable avec un prêt immobilier à taux avantageux.
Vue d’ensemble :
L’avantage du plan d’épargne logement repose sur une épargne réglementée avec un taux d’intérêt fixé à l’ouverture garantissant un rendement stable, ainsi qu’un accès à un prêt immobilier à taux préférentiel plafonné à 92 000 €. Ce dispositif impose une durée minimale de quatre ans et un blocage des fonds, conditionnant les droits à prêt et la capitalisation des intérêts. La fiscalité différenciée selon la date d’ouverture impacte directement la rentabilité nette de l’épargne.
Quel est le réel bénéfice d’investir dans un plan dédié à l’épargne logement ? Malgré la contrainte d’une épargne bloquée, ce produit offre une sécurité financière autour d’une rémunération brute stabilisée, assurant un cadre fiable face aux variations du marché. Il combine des conditions d’octroi de prêt précises avec des plafonds adaptés et des modalités de versements réguliers qui facilitent la constitution d’un capital immobilier. En maîtrisant ces mécanismes et la fiscalité associée, chacun peut optimiser son projet immobilier grâce aux spécificités du régime réglementé.
Le Plan Épargne Logement est un produit d’épargne réglementée qui combine une phase d’épargne à une possibilité d’obtenir un prêt épargne logement. Ce plan fonctionne selon un taux d’intérêt fixé à l’ouverture, garantissant ainsi un rendement contractuel stable pendant toute la durée du contrat.
L’épargne est bloquée, ce qui signifie que tout retrait entraîne la clôture du plan. Cette caractéristique impose un engagement minimum de quatre ans pour maintenir les avantages, notamment en matière de droits à prêt. Les intérêts accumulés sont capitalisés, augmentant ainsi le montant total de l’épargne.
Avec ce produit, l’épargnant peut constituer un apport personnel pour son projet immobilier. L’épargne reste dédiée à cet usage pour bénéficier pleinement des bénéfices du plan, bien qu’elle puisse être utilisée pour d’autres projets personnels au détriment de l’accès au prêt associé.
La fiscalité du Plan Épargne Logement dépend principalement de la date à laquelle il a été ouvert. Pour ceux créés depuis le 1er janvier 2018, les intérêts sont soumis au prélèvement forfaitaire unique de 30 %, composé de 12,8 % d’impôt sur le revenu et 17,2 % de prélèvements sociaux. Une option permet au titulaire d’opter pour le barème progressif de l’impôt.
Les plans ouverts avant 2018 bénéficient d’une exonération d’impôt sur le revenu sur les intérêts pendant les douze premières années, tout en restant soumis aux prélèvements sociaux. Après cette période, l’imposition devient totale.
Pour les anciens contrats, notamment ceux ouverts entre 2003 et 2017, une prime d’État venant renforcer le capital est accordée sous conditions. Cette prime peut atteindre 40 % des intérêts acquis, avec un plafond de 1 525 € pour certains anciens plans. Cependant, cette aide a été supprimée pour les plans ouverts à partir de 2018.
Bien que ce produit soit présenté comme une épargne sécurisée, son rendement net reste principalement influencé par la fiscalité effective, ce qui est déterminant pour évaluer l’avantage du Plan Épargne Logement dans une perspective patrimoniale.
Une fois la durée minimale de quatre ans atteinte, l’épargnant peut solliciter un prêt immobilier lié à son Plan Épargne Logement. Le montant du prêt dépend des droits à prêt, calculés sur les intérêts acquis durant la phase d’épargne. Ce montant est limité à 92 000 € et la durée de remboursement peut varier de deux à quinze ans.
La demande de prêt n’est pas automatique. La banque se réserve le droit d’étudier la solvabilité et peut exiger des garanties, notamment une assurance emprunteur. Le prêt donne accès à un taux fixe fixé dès l’ouverture du plan, offrant ainsi une prévisibilité importante face aux fluctuations du marché.
Ce prêt peut financer l’achat, la construction ou la rénovation énergétique de la résidence principale. Les travaux de réparation ou d’amélioration sont également concernés. Certains cas particuliers permettent la cession des droits à prêt à un proche, ce qui peut augmenter la capacité d’emprunt, une option rarement évoquée mais particulièrement utile.
Le taux du prêt issu d’un Plan ouvert en 2026 est fixé à 3,20 %. Ce taux devient avantageux si les taux du marché sont supérieurs lors de la réalisation du projet. Le plan témoigne aussi d’une capacité d’épargne régulière, rassurant la banque lors d’autres demandes de crédit immobilier.
Notre observation. « Le transfert des droits à prêt à un proche est un levier pratique peu connu pour optimiser la capacité de financement immobilière. »
Pour les plans ouverts à partir du 1er janvier 2026, le taux de rémunération est établi à 2 % brut annuel. Ce taux fixe reste garanti durant toute la durée du contrat, offrant ainsi une visibilité sur le rendement futur.
Le rendement réel varie en fonction de la date d’ouverture : les plans ouverts en 2024 bénéficient d’un taux de 2,25 %, ceux en 2025 de 1,75 %. Le contexte fiscal, notamment l’application du prélèvement forfaitaire unique, réduit la rentabilité nette.
Le taux d’intérêt sur le prêt immobilier demeure quant à lui à 3,20 % pour les nouveaux plans en 2026, taux calculé selon la formule réglementaire combinant 70 % du taux swap 5 ans et 30 % de la différence entre le swap 10 ans et le swap 2 ans, diminuée d’une marge réglementaire. Cette formule est régulièrement mise à jour par la Banque de France pour refléter les conditions économiques.
Le plafond des cotisations annuelles pour le Plan Épargne Logement est limité à 61 200 €, hors intérêts capitalisés. Cette limite encadre la constitution de l’épargne mais n’inclut pas la capitalisation des intérêts.
La durée minimale pour pouvoir bénéficier du prêt épargne logement est de quatre ans, période durant laquelle l’épargne est bloquée. Les versements sont possibles pendant une durée maximale de dix ans. Ensuite, le plan continue de produire des intérêts pendant cinq années supplémentaires sans nouveaux dépôts.
Les plans ouverts après mars 2011 doivent être clôturés à 15 ans, tandis que les anciens plans sont sans limite maximale, mais peuvent être transformés en livret b ordinaire après cette échéance.
L’ouverture du plan nécessite un versement initial minimum de 225 €. Par la suite, des versements annuels d’au moins 540 € doivent être respectés. Ces sommes peuvent être versées de façon périodique, par exemple 45 €/mois, 135 €/trimestre ou 270 €/semestre.
Il est aussi possible d’effectuer des versements exceptionnels pour augmenter l’épargne. Le non-respect des versements obligatoires peut entraîner la clôture automatique du Plan par la banque, ce qui implique la perte d’avantages acquis.
Tout particulier peut ouvrir un Plan, y compris les mineurs avec accord parental. Seule une unité par personne est possible. Le Plan doit être souscrit auprès d’un établissement bancaire agréé.
Il est possible de cumulativement détenir un Plan Épargne Logement et un compte indivis, à condition qu’ils soient domiciliés dans la même banque. Avant toute souscription, il est conseillé de prendre en compte la fiscalité applicable, la durée d’engagement ainsi que les taux garantis proposés et leur adéquation avec le marché des crédits immobiliers.
Les inconvénients du Plan Épargne Logement incluent une épargne bloquée pendant au moins quatre ans, un rendement faible comparé à d’autres placements, et une fiscalité parfois défavorable pour les plans ouverts après 2018, notamment avec le prélèvement forfaitaire unique et des frais bancaires abusifs.
Les intérêts du Plan Épargne Logement sont imposables selon la date d’ouverture. Les plans ouverts depuis 2018 voient leurs intérêts soumis à un prélèvement forfaitaire unique de 30 %. Ceux ouverts avant bénéficient d’une exonération d’impôt sur le revenu pendant 12 ans, mais restent soumis aux prélèvements sociaux.
Casser son Plan Épargne Logement avant quatre ans entraîne la clôture du plan et la perte des droits à prêt associés. Il est généralement conseillé d’attendre au moins quatre ans pour conserver les avantages fiscaux et la possibilité d’obtenir un prêt au taux garanti.
L’intérêt actuel du Plan Épargne Logement en 2026 est de 2 % brut annuel, taux garanti pendant toute la durée du contrat. Ce rendement varie selon la date d’ouverture et est impacté par la fiscalité applicable, réduisant la rentabilité nette.
Le plafond des cotisations annuelles pour un Plan Épargne Logement est fixé à 61 200 €, hors intérêts capitalisés. Ce plafond limite la somme versée, mais la capitalisation des intérêts continue d’augmenter le montant total de l’épargne.
Les taux du Plan Épargne Logement ont varié : 2,25 % brut en 2024, 1,75 % en 2025, et 2 % en 2026. Ces taux fixes sont garantis à l’ouverture et permettent de prévoir un rendement sécurisé face à l’évolution des taux du marché.
 Rédigé par Rémi Castaing · relu par Océane Valtier · mis à jour le
Épargne
Un livret d’épargne populaire plafonné à 10 000 euros rapporte 2,50 % net par an, soit 250 euros d’intérêts. Ce rendement s’accroît grâce à un calcul…
Épargne
Le taux appliqué au Livret A évolue selon une méthode légale mêlant inflation et taux courts, révisée deux fois par an pour maintenir un rendement minimal…
ÉpargneDispositif
Offrant une épargne libre sans limite de dépôt, ce compte d’épargne spécifique impose une fiscalité sur les gains mais garantit la sécurité des fonds jusqu’à 100…